
Senado pode baixar a CBS, mas isso não garante menos imposto
Definição do IS acrescenta um elemento à discussão no Senado; especialistas distinguem redução da contribuição de alívio na carga tributária total
A publicação da medida provisória que estabelece as alíquotas do Imposto Seletivo para 2027 acrescentou um elemento à discussão sobre o espaço do Senado para reduzir a Contribuição sobre Bens e Serviços (CBS). Os senadores têm até 15 de dezembro para fixar a alíquota de referência, calculada pelo Tribunal de Contas da União (TCU) em 11,3%. Uma eventual redução, porém, não significa necessariamente menos imposto para todos os contribuintes.
Publicada em 4 de novembro, a MP 1.399/2026 estabelece alíquotas transitórias do Seletivo, com cobrança prevista a partir de 2 de fevereiro de 2027. Segundo a Casa Civil, eventual aumento da arrecadação estimada desse imposto será compensado por uma redução equivalente da alíquota de referência e da receita estimada da CBS — e vice-versa. O objetivo declarado é preservar a arrecadação global prevista no desenho da reforma.
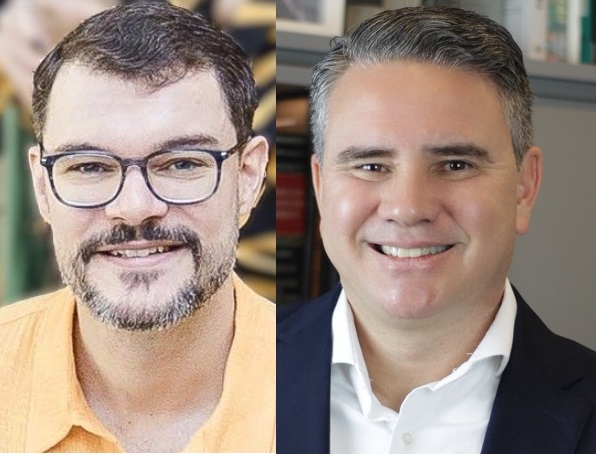
Para Igor Fernandez de Moraes, sócio do Silva Nunes Advogados e especialista em Direito Empresarial, a competência do Senado para fixar a referência não representa liberdade irrestrita para escolher qualquer percentual. A decisão precisa respeitar a metodologia e os limites da legislação.
“Reduzir a alíquota sem alterar as premissas do cálculo ou as exceções da LC 214 é juridicamente vulnerável, e uma divergência precisa de fundamentação técnica consistente”, afirma.
O cálculo legal considera conjuntamente as receitas estimadas da CBS, do Seletivo e do IPI remanescente. Pela lógica dessa equivalência, uma estimativa maior de arrecadação com o Seletivo pode permitir uma CBS menor. Mas a publicação das alíquotas, isoladamente, não demonstra que haverá redução: é necessário verificar como os novos parâmetros se comparam às premissas utilizadas pelo TCU. Na deliberação de outubro, as alíquotas do Seletivo ainda não tinham definição normativa.
A discussão fiscal por trás da alíquota
Luís Garcia, advogado tributarista e sócio do Tax Group, avalia que o debate expõe uma tensão entre preservar a arrecadação e aliviar o peso dos tributos sobre empresas e consumidores. Para ele, a discussão não deveria ficar restrita à distribuição da cobrança entre diferentes impostos, mas alcançar também o controle das despesas públicas.
“O governo transferiu o ônus de sua incapacidade de cortar despesas para o bolso do contribuinte e para o colo dos senadores”, critica.
Na avaliação de Garcia, baixar uma alíquota para compensá-la com maior arrecadação em outra frente pode mudar a distribuição da carga sem reduzir o esforço exigido da sociedade.
“Uma CBS menor não significa, por si só, menos imposto. Se a arrecadação total ficar no mesmo nível, o alívio para um setor pode vir acompanhado de uma cobrança maior para outro”, afirma.
Quem pode ser beneficiado
Em um cenário de redução da CBS, operações sujeitas à contribuição e não alcançadas pelo Seletivo podem ser beneficiadas, mantidas as demais condições. Para os setores atingidos pelos dois tributos, o resultado dependerá da combinação das cobranças, dos créditos disponíveis e da tributação que será substituída.
“O alívio precisa aparecer na conta final da empresa, não apenas no percentual da CBS. Uma alíquota menor pode ajudar, mas o resultado depende da atividade, dos créditos e dos demais tributos incidentes”, afirma Luís Garcia.
Essa comparação exige cuidado com o IPI. Segundo o governo, as alíquotas transitórias do Seletivo para veículos, produtos fumígenos e bebidas, entre outros bens, foram ajustadas para preservar o nível efetivo da tributação na passagem de um imposto para o outro.
“Não basta somar o Seletivo à carga atual e concluir que haverá aumento. É necessário considerar também o IPI que será reduzido e a CBS aplicável à operação. Só essa análise comparativa permite identificar quem efetivamente terá redução ou aumento de carga”, explica Igor Fernandez de Moraes.
Existe ainda um caminho distinto da revisão da referência pelo Senado: a União pode fixar uma alíquota própria da CBS por lei específica. A legislação permite vinculá-la à referência, com acréscimo ou redução de pontos percentuais, ou defini-la de forma independente. Nesse caso, eventual redução de receita exigirá uma discussão fiscal própria, diferente de redistribuir a arrecadação entre CBS e Seletivo.
Fontes:
Igor Fernandez de Moraes – sócio do Silva Nunes Advogados e especialista em Direito Empresarial.
Luís Garcia, advogado tributarista pela USP/SP, sócio do Tax Group, administrador de empresas pela FGV, especialista em Governança e Compliance.
M2 Comunicação Jurídica