Decisão do STF sobre créditos presumidos de ICMS pode abrir caminho para recuperação de tributos pagos por empresas
O entendimento do Supremo Tribunal Federal (STF) no Tema 843, que afastou a incidência de PIS e Cofins sobre créditos presumidos de ICMS, pode permitir que empresas que realizaram esses recolhimentos indevidamente busquem a restituição dos valores pagos. A decisão, tomada em julgamento com repercussão geral, orienta a análise de processos semelhantes.
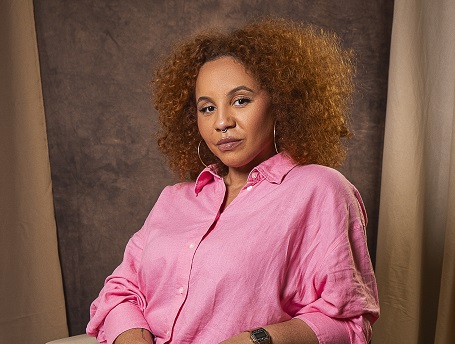
Segundo Tatianne de Andrade Netz, advogada tributarista da Salamacha, Abagge e Calixto Advocacia, empresas que receberam créditos presumidos de ICMS e os incluíram na base de cálculo do PIS e da Cofins devem avaliar se têm valores a recuperar.
Entre os setores que podem ter oportunidades estão indústria, atacado e distribuição, agronegócio e cadeias exportadoras, além de segmentos que contam com programas estaduais de crédito outorgado, como alimentos, bebidas, têxtil, calçados, autopeças e produtos químicos. A possibilidade de recuperação, entretanto, depende da análise dos incentivos efetivamente recebidos, da forma de apuração dos tributos e da situação de cada contribuinte.
A recuperação dos valores exige verificar o prazo prescricional e o caminho adequado para formalizar o aproveitamento dos créditos. De acordo com Tatianne, a estratégia pode variar conforme a empresa tenha ou não ajuizado ação judicial para questionar a inclusão dos créditos presumidos de ICMS nas bases do PIS e da Cofins.
“É necessário avaliar a existência de ação judicial, os períodos abrangidos e a documentação fiscal que comprove os valores recolhidos. A recuperação pode ocorrer pela via administrativa, por meio de compensação tributária, ou pela via judicial, conforme o caso e os requisitos aplicáveis”, explica.
Além da possibilidade de recuperar valores, a decisão pode influenciar o planejamento tributário e o fluxo de caixa das empresas. A revisão dos procedimentos de apuração pode permitir a correção dos recolhimentos futuros, enquanto os créditos reconhecidos podem representar recursos relevantes para a gestão financeira.
Para Tatianne, o momento exige uma análise integrada dos efeitos da decisão e das mudanças previstas pela Reforma Tributária. A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins, o que torna importante avaliar como os créditos eventualmente reconhecidos poderão ser aproveitados dentro das regras aplicáveis.
“O planejamento não deve se limitar ao levantamento dos valores a recuperar. As empresas precisam definir como utilizar esses créditos, avaliar os reflexos no fluxo de caixa e acompanhar as regras que disciplinam a compensação tributária. Antecipar essa análise é importante para evitar que oportunidades de recuperação sejam identificadas sem uma estratégia clara de aproveitamento”, conclui.
Tatianne de Andrade Netz, tributárista do Salamacha, Abagge e Calixto Advocacia, especialista em Direito Tributário pela ABDConst e MBA em Gestão Contábil e Tributária pela UFPR.