
Simples Nacional: escolha entre regime regular e Simples pode se tornar decisão comercial para empresas B2B
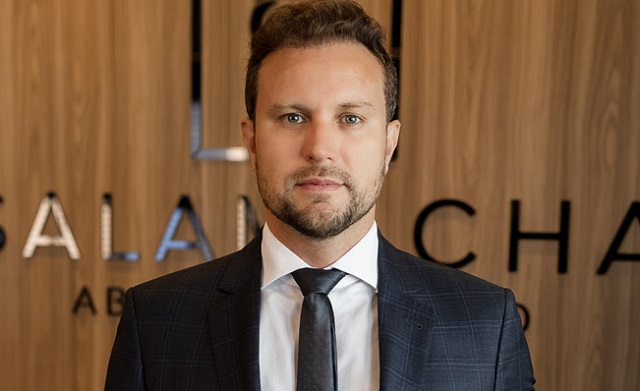
Especialista alerta que empresas devem avaliar perfil de clientes, créditos tributários, fornecedores e impacto no fluxo de caixa antes de decidir como recolher IBS e CBS em 2027
A proximidade dos prazos para as empresas definirem como irão recolher o IBS e a CBS em 2027 coloca um novo elemento na tomada de decisão de negócios: a escolha entre manter esses tributos dentro do Simples Nacional ou optar pelo regime regular não deve ser feita apenas com base na comparação de alíquotas.
Segundo Ricieri Gabriel Calixto, especialista em Direito Tributário, sócio do do Salamacha, Abagge & Calixto – Advocacia, um dos principais fatores a serem considerados é o perfil dos clientes. Para empresas que atuam predominantemente no mercado B2B e vendem para outras companhias sujeitas ao regime regular, a possibilidade de aproveitamento de créditos de IBS e CBS pode influenciar diretamente a competitividade do fornecedor.
“No regime regular, a empresa passa a apurar IBS e CBS pela sistemática de débitos e créditos, o que pode fazer diferença na formação do custo para o cliente. Por isso, em determinadas cadeias B2B, o crédito tributário passa a fazer parte da própria negociação comercial”, explica o especialista.
Na prática, o comprador pode deixar de analisar apenas o preço apresentado na nota fiscal e considerar também o custo líquido da aquisição após os créditos tributários. Com isso, empresas que permanecerem integralmente no Simples podem, dependendo da estrutura da operação, enfrentar uma desvantagem comercial em relação a fornecedores que optarem pelo regime regular.
De acordo com o especialista, grandes empresas já começam a discutir o tema com fornecedores enquadrados no Simples, o que pode fazer com que a decisão sobre o regime tributário deixe de ser exclusivamente uma questão interna. “A pressão pela mudança pode não vir do Fisco, mas do próprio mercado. Em uma cadeia B2B, o cliente pode considerar o crédito que terá direito a aproveitar na hora de escolher entre fornecedores”, afirma.
A situação, porém, varia conforme o modelo de negócio. Empresas que vendem predominantemente ao consumidor final ou para clientes que não aproveitam créditos podem ter menos incentivos para optar pelo regime regular. Nesses casos, a mudança pode representar aumento de carga tributária, maior complexidade operacional e custos adicionais de conformidade sem necessariamente produzir uma vantagem comercial.
Outro risco é tomar a decisão exclusivamente a partir da carga tributária estimada. Uma empresa pode optar pelo regime regular para oferecer maior volume de créditos aos seus clientes, mas descobrir posteriormente que possui poucas aquisições capazes de gerar créditos para si própria, comprometendo sua margem e o fluxo de caixa.
“Esse talvez seja o principal erro: transformar uma decisão de modelo de negócio em uma simples comparação de alíquotas. É preciso simular os diferentes cenários, entender quem são os clientes que aproveitam créditos, analisar os principais fornecedores e verificar quanto da mudança poderá ser refletido no preço”, afirma o especialista.
A análise também deve considerar a estrutura de custos e a natureza da atividade. Uma empresa com aquisições que geram créditos relevantes pode ter uma dinâmica diferente de uma prestadora de serviços com folha elevada e poucas aquisições geradoras de créditos.
Ricieri Gabriel Calixto – advogado tributarista, sócio tributário do Salamacha, Abagge & Calixto – Advocacia, especialista em consultoria tributária e tomada de decisão financeira em projetos de governança fiscal